La redazione del rendiconto condominiale deve seguire i criteri previsti dall’art. 2423c.c. in materia di bilancio della società, per il quale è prevista la predisposizione di diversi documenti contabili, gli stessi che deve presentare l’amministratore . Alla luce di quanto dettato dall’art 1130 bis del cod civ, nel registro di contabilità devono comparire le somme effettivamente transitate sul conto corrente condominiale secondo il c.d. criterio di cassa, mentre nello stato patrimoniale tutte le somme che sarebbero dovute entrare ed uscire dal conto, a prescindere del fatto che i movimenti ci siano stati oppure no c.d. criterio di competenza.
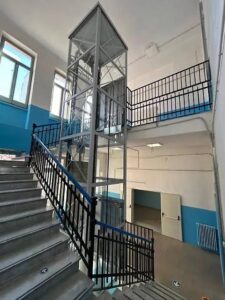
INSTALLAZIONE NUOVO ASCENSORE -MAGGIORANZE CONDOMINIALI
La maggioranza è quella dell’art. 1136, secondo comma c.c. sia in prima che in seconda convocazione. Trattandosi di innovazione gravosa suscettibile di